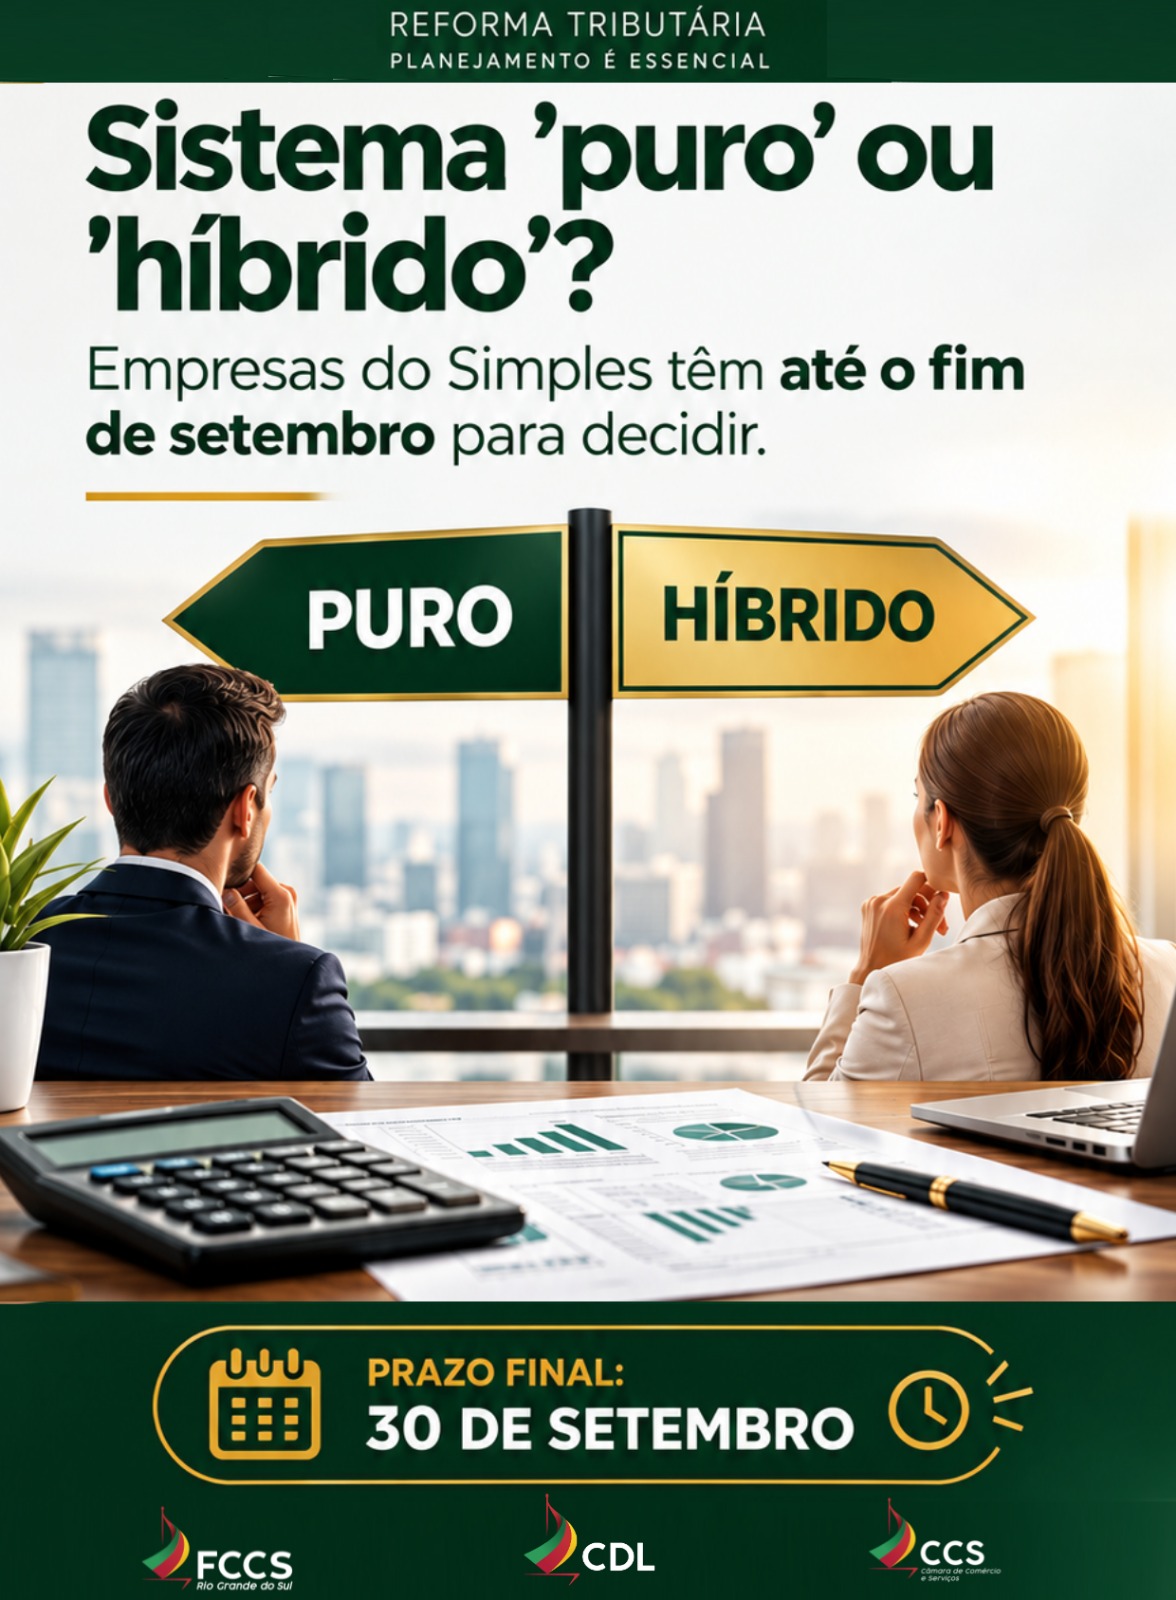
As micro e pequenas empresas optantes pelo Simples Nacional, têm até o final deste mês para escolher entre o sistema “híbrido” de recolhimento dos novos tributos sobre o consumo ou a permanência no modelo tradicional, conhecido como Simples “puro”.
A necessidade de opção foi definida pelo Comitê Gestor do Simples Nacional (CGSN), através de resolução estabelecendo que a escolha feita até 30 de setembro terá validade para o primeiro semestre de 2027.
Quem optar pelo regime híbrido em setembro e se arrepender, poderá rever a decisão depois que a alíquota da CBS for definida pelo Senado, diz a Receita Federal.
Em março do ano que vem, o prazo de escolha será aberto novamente para as empresas do Simples, desta vez com validade para as vendas do segundo semestre de 2027.
Ao optar pelo sistema híbrido, a empresa permanece no Simples Nacional para os demais tributos, mas passa a recolher a CBS e o IBS, os novos tributos sobre o consumo criados pela reforma tributária.
Com isso, pode aproveitar créditos desses tributos sobre suas compras e também transferir créditos para empresas que adquirirem seus produtos ou serviços.
Optando pelo sistema puro, a empresa permanece no regime tradicional do Simples, no qual, em regra, não aproveita créditos dos tributos incidentes nas etapas anteriores da cadeia produtiva nem transfere créditos tributários a seus clientes na venda de bens ou serviços.
As regras criadas na reforma tributária, podem disponibilizar para as empresas que estão no “meio da cadeia produtiva”, ou seja, que compram e vendem de outras empresas, vantagem em optar pelo regime “híbrido”, já que ele gera créditos tributários para seus compradores.
Nesse caso, as compradoras poderão aproveitar os créditos gerados no sistema não cumulativo.
Já as empresas que estão no “final da cadeia”, isto é, que vendem diretamente para o consumidor final, tendem a ter mais benefícios permanecendo no Simples “puro”, que não gera créditos.
A Receita Federal informa que nada muda para o microempreendedor individual, que têm limite anual de faturamento de até R$ 81 mil. Os MEIs não poderão transferir créditos, ficando, deste modo, no Simples “puro”.