O Comitê Gestor do Simples Nacional (CGSN) prorrogou os prazos para as empresas decidirem seu enquadramento tributário em 2027.
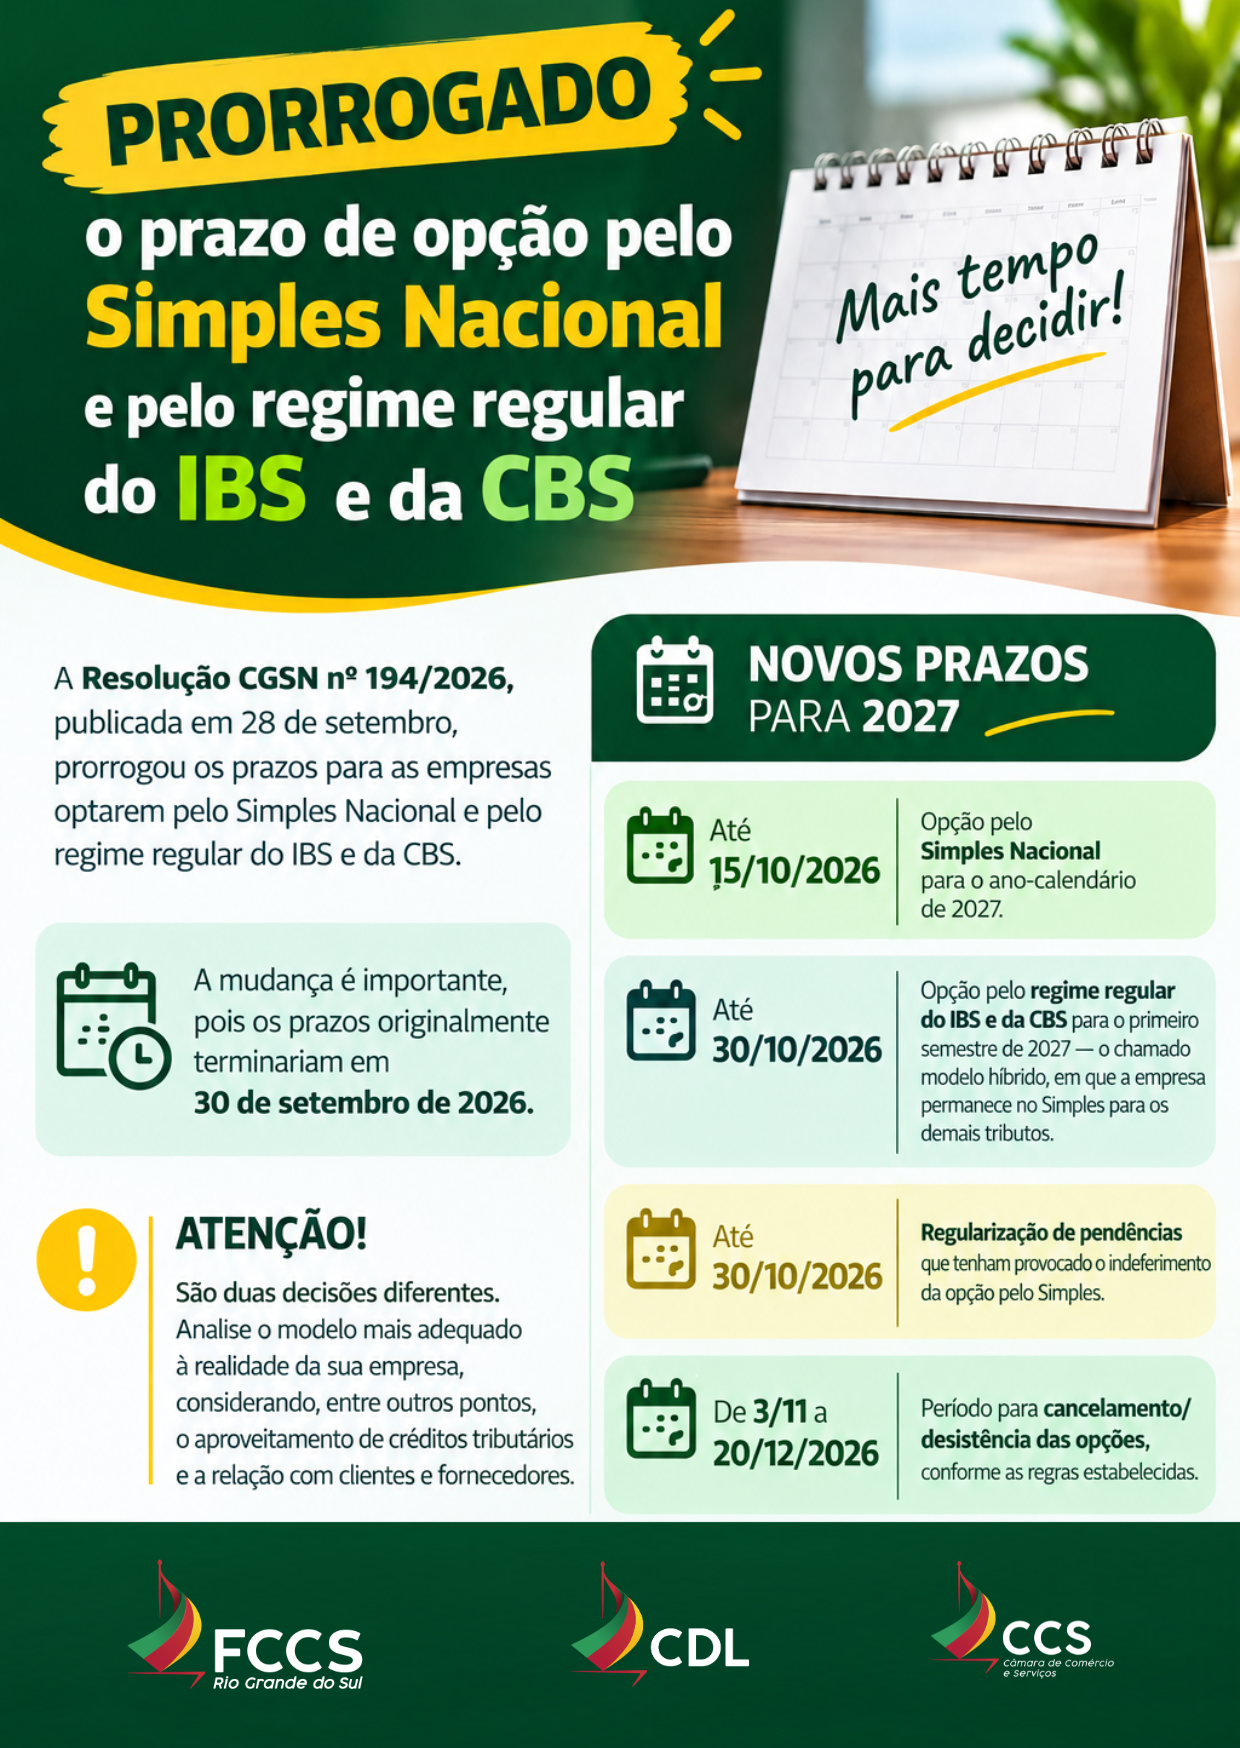
A opção pelo Simples Nacional poderá ser solicitada até 15 de outubro de 2026. Já as empresas optantes que desejam recolher o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) pelo regime regular terão até 30 de outubro para registrar essa escolha.
As alterações constam da Resolução CGSN nº 194, de 25 de setembro de 2026, publicada na edição extra do Diário Oficial da União de segunda-feira (28/09). Antes, as duas opções deveriam ser feitas até 30 de setembro. As escolhas produzirão efeitos em 2027.
A opção pelo Simples Nacional interessa às microempresas e empresas de pequeno porte que precisam solicitar ingresso ou permanência no regime para 2027, conforme sua situação cadastral.
A segunda decisão diz respeito à forma de recolher IBS e CBS. A empresa que permanecer no Simples pode manter esses tributos no regime simplificado ou optar pela apuração pelo regime regular no primeiro semestre de 2027, enquanto continua no Simples para os demais tributos.
Assim, 30 de outubro não é o novo prazo para pedir ingresso no Simples. Quem precisa fazer esse pedido deve observar a data anterior, 15 de outubro. O prazo adicional até o dia 30 vale para a escolha do regime de IBS e CBS.
A resolução fixa 30 de outubro de 2026 para regularizar pendências que tenham causado o indeferimento da opção pelo Simples Nacional. Também mudou o período para cancelar as opções: o pedido poderá ser feito de 3 de novembro a 20 de dezembro de 2026, conforme as condições previstas na norma.
O novo calendário dá mais tempo para comparar os efeitos de recolher IBS e CBS dentro do Simples ou pelo regime regular, especialmente para empresas que vendem a outras pessoas jurídicas e precisam avaliar o tratamento dos créditos tributários na cadeia de fornecimento.